
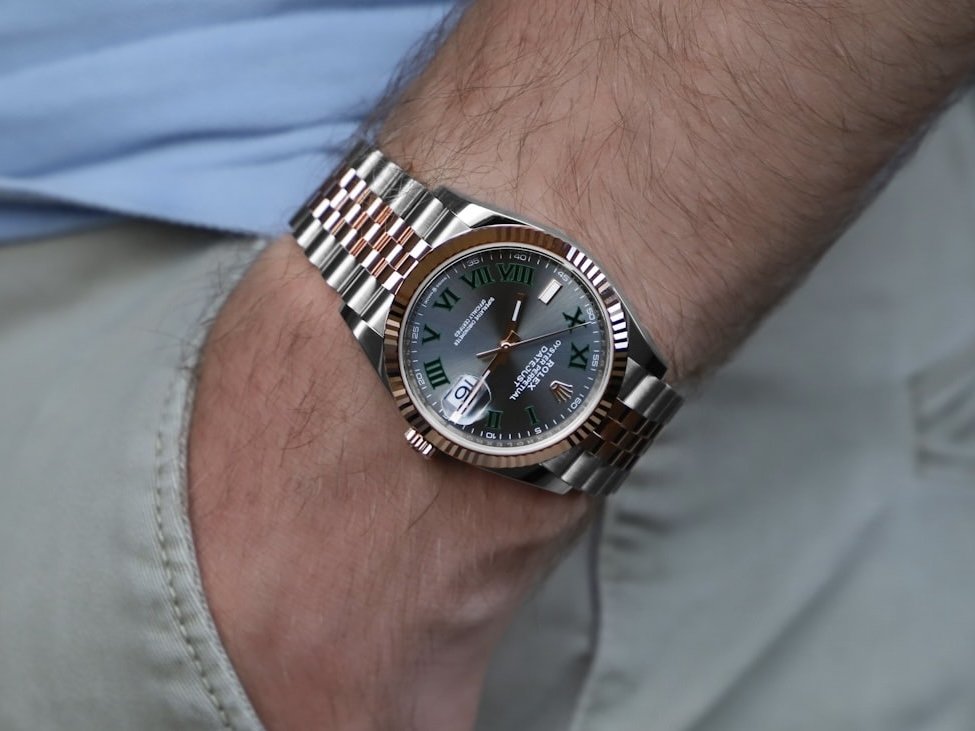
Relógio de luxo retido em aeroporto de Fortaleza reacende debate sobre limites da fiscalização e definição de “bem de uso pessoal” na alfândega brasileira
Um passageiro desembarcando no Aeroporto Internacional de Fortaleza transformou um acessório de pulso em caso jurídico: a Receita Federal reteve seu relógio Rolex Datejust avaliado em cerca de US$ 12 000 e aplicou uma autuação de aproximadamente R$ 45 700 em tributos, sob a alegação de excesso de bagagem. O fiscal entendeu que o viajante importou dois “relógios” — o Rolex no pulso e um Apple Watch na bagagem — ultrapassando a cota de isenção.
A defesa contestou essa interpretação na Justiça, argumentando que o relógio de luxo era um bem de uso pessoal, constantemente utilizado durante a viagem, e que, por isso, não poderia ser tributado, independentemente de seu valor. Também sustentou que a mera presença de outro dispositivo eletrônico não descaracteriza sua natureza pessoal e que a cota de isenção de US$ 1 000 não se aplica a itens em uso contínuo.
Decisão-chave
O juiz federal responsável pelo caso concordou com a argumentação da defesa, ressaltando que normas internas da Receita não podem restringir direitos garantidos em lei e que não há limite de quantidade por tipo de bem quando se trata de uso pessoal, desde que não haja indício de intenção comercial. Ele ainda citou o entendimento técnico de que smartwatches são classificados como aparelhos de comunicação, não “relógios” tradicionais, reforçando que o Rolex deveria ser considerado o único relógio de uso pessoal do passageiro.
Com isso, a cobrança dos tributos foi anulada, o Rolex foi liberado sem pagamento adicional e a União informou que não irá recorrer da decisão. O desfecho marca um precedente favorável a viajantes com bens de alto valor em uso pessoal, ao mesmo tempo em que expõe a necessidade de clareza na atuação da fiscalização aduaneira e a importância de suporte jurídico em disputas tributárias no retorno ao país.